
Comentarios y perspectivas sobre el tercer trimestre
Comentarios y perspectivas sobre el tercer trimestre
Octubre de 2026
El mercado de bonos de grado de inversión atravesó un entorno difícil durante el tercer trimestre del año. La ampliación de los diferenciales de crédito y el aumento significativo de las tasas de interés provocaron rendimientos negativos para esta clase de activos.
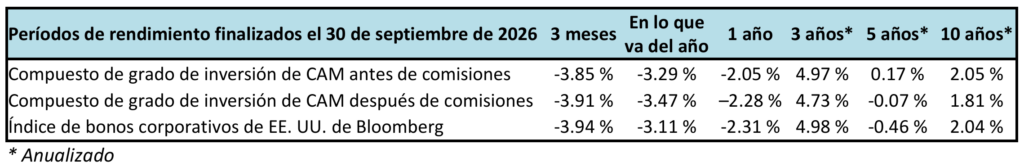
Resumen del tercer trimestre
El tercer trimestre presentó una volatilidad creciente día tras día, especialmente en las últimas semanas del período. Aunque la ampliación de los diferenciales fue moderada, se negociaron dentro de un rango notablemente estrecho y se mantuvieron bastante estables hasta el final del trimestre. El diferencial ajustado por opciones (OAS) del Índice de Bonos Corporativos Bloomberg US (el Índice) inició el período en 74 y se desplazó a un OAS de 80 al cierre del trimestre.
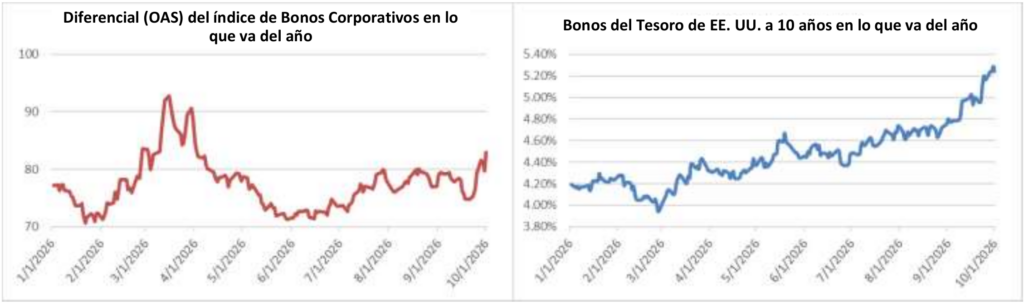
Los tipos de interés fueron los responsables de la mayoría de los obstáculos durante el trimestre, ya que los rendimientos del Tesoro aumentaron gradualmente a lo largo de septiembre. Al cierre del trimestre, los rendimientos de los bonos del Tesoro a 2, 5 y 10 años habían aumentado 72, 86 y 82 puntos básicos, respectivamente. Los bonos del Tesoro a 10 años cerraron al 5.29 % el último día del trimestre, lo que marcó su nivel más alto desde 2002.
Nuevo Orden Mundial
Los mayores rendimientos no son un fenómeno exclusivamente estadounidense. Varias economías globales desarrolladas también fueron testigos de cómo los rendimientos alcanzaron sus máximos en varios años. En Japón, los rendimientos han alcanzado un máximo generacional. Existen numerosos factores que favorecen el aumento de los rendimientos globales; en algunos casos, se trata de cuestiones idiosincrásicas relacionadas con economías individuales, pero el repunte de los precios del petróleo ha sido un factor importante en el alza de las tasas en todo el mundo.
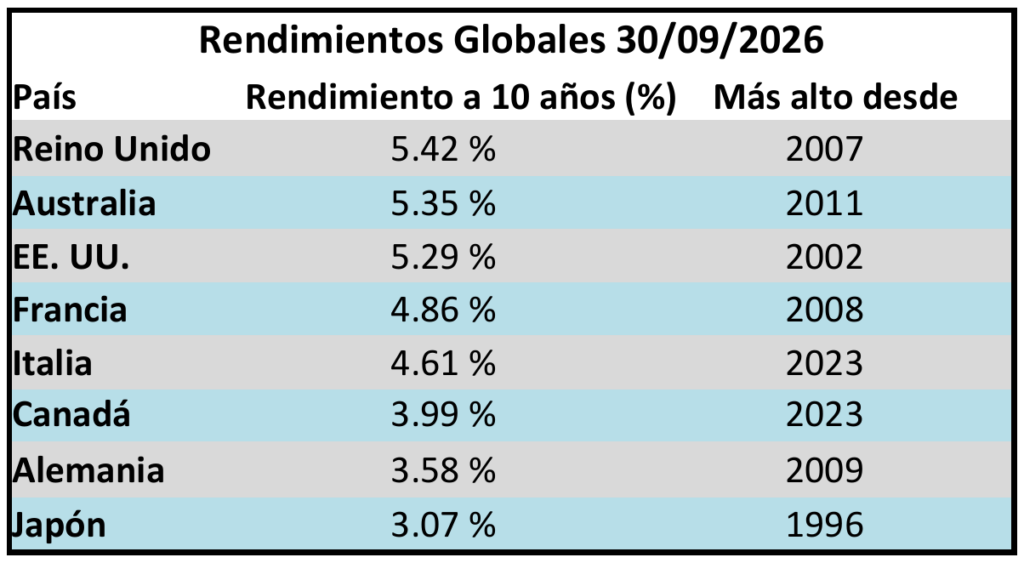
Si observamos específicamente el crédito de grado de inversión, la rentabilidad al vencimiento del Índice cerró el trimestre por encima del 6 %.
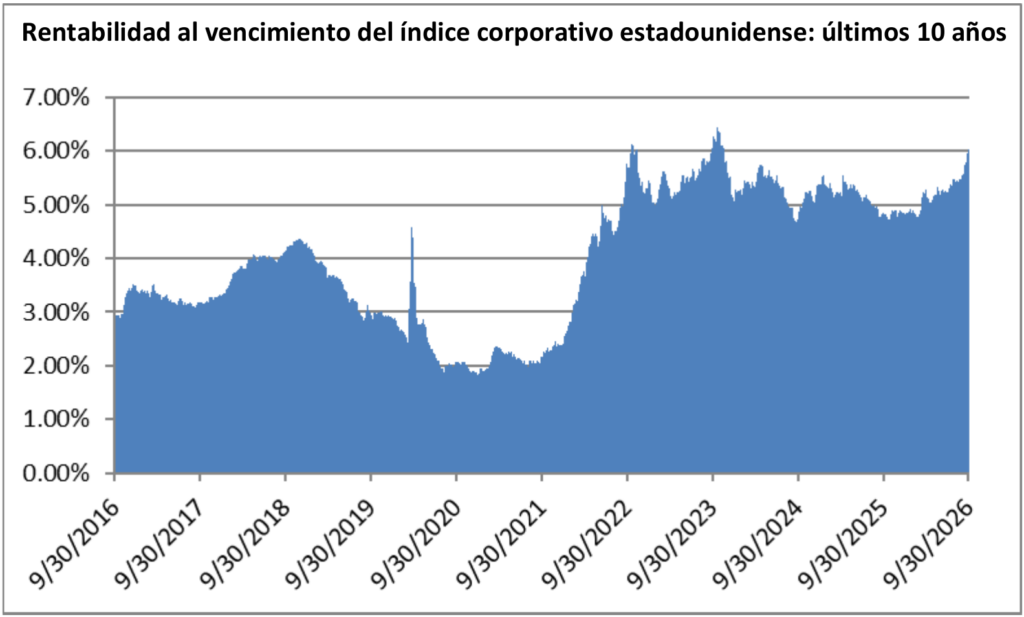
El Índice solo ha cerrado por encima del 6 % en 41 ocasiones (1.61 %) durante la última década. En los últimos 20 años, el Índice ha cerrado por encima del 6 % en 372 ocasiones de un total de 5054 días de negociación posibles (el 7.36 % de las veces). El período de 20 años abarca la Gran Crisis Financiera de 2007-2009. El Índice cerró en un máximo de 9.09 % durante el peor momento de la Gran Crisis Financiera.
Si bien los recientes episodios de volatilidad en las tasas de interés presentan desafíos para el desempeño a corto plazo, el nivel de rendimiento disponible sin necesidad de asumir mucho riesgo crediticio ni riesgo de duración nos hace ser optimistas respecto a los rendimientos en plazos más largos.
No hay bonos malos, solo precios malos
A lo largo del año hemos analizado extensamente el volumen de emisiones en el mercado primario de grado de inversión y sigue manteniéndose a un ritmo récord. Las nuevas emisiones presentan oportunidades para los inversores que puedan evaluar de manera adecuada la relación riesgo-recompensa. Las empresas a menudo tienen que ofrecer una “concesión” en la nueva emisión para incentivar a los inversores a comprar sus nuevos bonos. Esto se presenta en la forma de precios con descuento por diferencial en los bonos respecto a la deuda existente de la empresa, o de empresas similares adecuadas, si el emisor no tiene bonos en circulación.
Para una refinanciación directa de la deuda existente de una empresa sólida de grado de inversión, la concesión de la nueva emisión podría ser apenas de 3 a 5 puntos básicos, lo que podría ser una compensación suficiente por el riesgo. Para una emisión de deuda de gran envergadura destinada a financiar fusiones y adquisiciones, con algunas dudas sobre la credibilidad del plan de desapalancamiento o la probabilidad de que se materialicen las sinergias proyectadas, la concesión probablemente será mucho mayor. El trimestre pasado analizamos la emisión inaugural de deuda de SpaceX por 25,000 millones de dólares y su lamentable desempeño. Este trimestre, fue Paramount Skydance la que vio cómo sus bonos recién emitidos se desplomaron. En los últimos días del tercer trimestre, la empresa vendió 30,000 millones de dólares en deuda de grado de inversión, 12,400 millones de dólares en bonos basura y 9,460 millones de dólares en préstamos.i
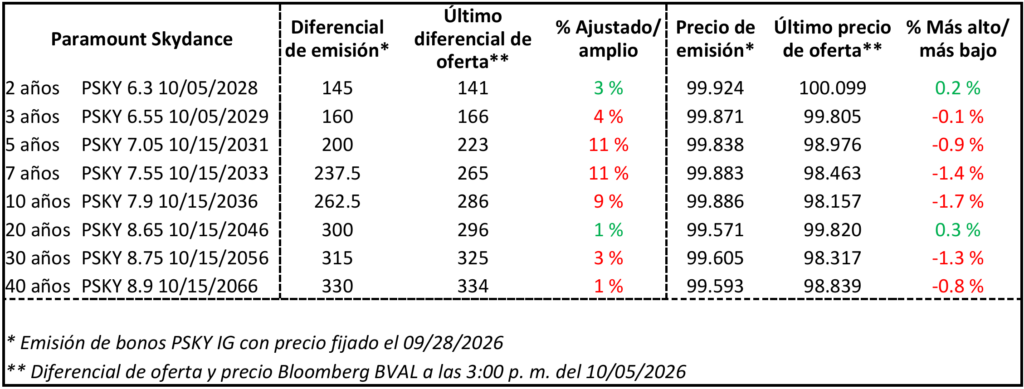
Según datos recopilados por Bloomberg, los inversores perdieron más de 100 millones de dólares en cuestión de horas tras completarse la operación de bonos.ii Desde entonces, los bonos han recuperado parte de su valor, pero la mayoría de los vencimientos sigue estando por debajo del precio al que se tasaron inicialmente. Gran parte del problema con esta operación en particular se debió a que contenía un componente de alto rendimiento y un componente de préstamo apalancado. En nuestra opinión, la parte de la operación de calificación basura y mayor riesgo no estuvo correctamente valorada, lo que provocó que la parte de grado de inversión tuviera un rendimiento inferior en consecuencia. Como gestores activos de bonos con estrategias de crédito corporativo en todo el espectro de calificaciones, estamos en una posición única para evaluar situaciones como estas. Los bancos de inversión que sindican emisiones de deuda trabajan para la empresa emisora, no para los inversores. Es responsabilidad de los inversores y fiduciarios determinar si la compensación compensa de manera adecuada el riesgo de cualquier emisión particular de bonos.
Enfoque del FOMC
Durante el trimestre, se tomaron dos decisiones del FOMC. La Reserva Federal mantuvo los tipos de interés sin cambios el 29 de julio antes de realizar una “subida de credibilidad” el 16 de septiembre. La inflación ha estado por encima del objetivo durante demasiado tiempo y Warsh anunció con anticipación la fuerte posibilidad de una subida en las semanas previas a la reunión de septiembre, lo que convirtió la decisión en una conclusión inevitable. Todavía tenemos dudas sobre la eficacia de lo que esperamos que sea un ciclo de ajuste abreviado, y nos resulta difícil imaginar un escenario en el que la Reserva Federal realice más de una o dos subidas adicionales. Si termina siendo un ciclo de tres subidas, eso eliminaría efectivamente los tres “recortes de seguridad” que la Reserva Federal implementó a finales de 2025.
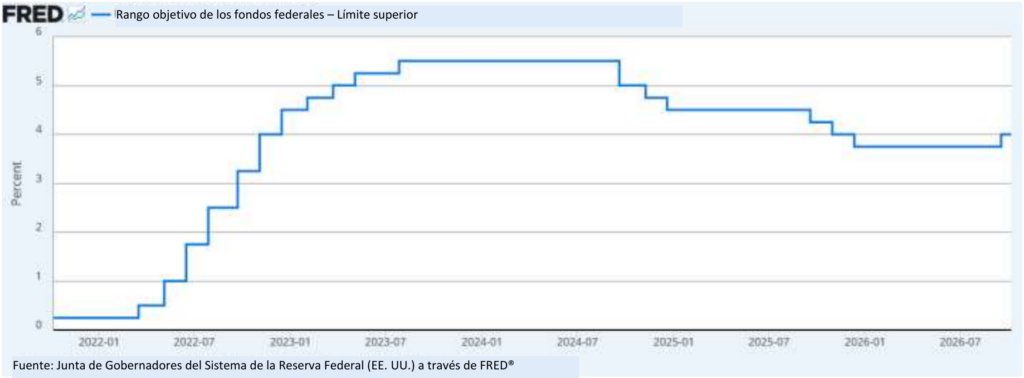
Seguimos siendo escépticos respecto a la eficacia de endurecer las condiciones financieras, ya que las tasas de política más altas afectan la demanda al aumentar el costo de obtener fondos; sin embargo, las presiones inflacionarias actuales están relacionadas con la oferta. El nivel de la tasa de política del FOMC no tiene efecto sobre la inestabilidad geopolítica ni sobre las repercusiones resultantes en los costos energéticos. Al final del tercer trimestre, el petróleo crudo West Texas había subido casi un 60 % en lo que va del año y el petróleo crudo Brent había aumentado casi un 70 %. Los precios del diésel en Estados Unidos están cerca de máximos históricos. Estos factores están completamente fuera del control de la Reserva Federal. Si Estados Unidos e Irán pueden llegar a un acuerdo, las presiones inflacionarias podrían aliviarse rápidamente. A principios de octubre, los futuros de los fondos federales indicaban una probabilidad del +19.4 % de una subida en la reunión del 28 de octubre y una probabilidad del +83.6 % en la reunión del 9 de diciembre.iii
Se avecinan tiempos mejores
No fue un trimestre agradable desde la perspectiva del rendimiento total, pero creemos que será un pequeño contratiempo a largo plazo. La rentabilidad actualmente ofrecida por los bonos corporativos de grado de inversión y vencimiento intermedio es extremadamente atractiva en comparación con cualquier periodo reciente. Es importante destacar que estos rendimientos están disponibles sin que los inversores tengan que asumir un riesgo excesivo de duración o crédito. El mercado de crédito de grado de inversión está sano y funciona a un nivel alto. Estos factores permiten que los bonos funcionen como una herramienta eficaz en la asignación global de activos de cualquier inversor.
Agradecemos su interés y la confianza que ha depositado en nuestro equipo para gestionar sus inversiones de renta fija.
Esta información solo tiene el propósito de dar a conocer las estrategias de inversión identificadas por Cincinnati Asset Management. Las opiniones y estimaciones ofrecidas están basadas en nuestro criterio y están sujetas a cambios sin previo aviso, al igual que las declaraciones sobre las tendencias del mercado financiero, que dependen de las condiciones actuales del mercado. Este material no tiene como objetivo ser una oferta ni una solicitud para comprar, mantener ni vender instrumentos financieros. El rendimiento pasado no es garantía de resultados futuros. El rendimiento presentado antes de deducir los honorarios de asesoramiento no refleja la deducción de dichos honorarios. Nuestras tarifas de asesoramiento se detallan en el Formulario ADV Parte 2A. En general, las cuentas administradas a través de programas de firmas de corretaje incluyen tarifas adicionales. Los rendimientos se calculan mensualmente en dólares estadounidenses e incluyen la reinversión de dividendos e intereses. El Índice no es administrado y no tiene en cuenta honorarios, gastos ni costos de transacción. Los rendimientos de los índices y los datos relacionados, como los rendimientos y los diferenciales, se presentan con fines comparativos y se basan en información generalmente disponible para el público, proveniente de fuentes que se consideran confiables. No se ofrece garantía alguna respecto de su exactitud o integridad.
La información suministrada en este informe no debe considerarse una recomendación para comprar o vender ningún valor en particular. Los distintos tipos de inversiones implican distintos grados de riesgo y no puede garantizarse que cualquier inversión específica sea adecuada o rentable para la cartera de un cliente. Las inversiones de renta fija tienen distintos grados de riesgo crediticio, riesgo de tasa de interés, riesgo de incumplimiento y riesgo de prepago y extensión. En general, los precios de los bonos suben cuando las tasas de interés bajan, y viceversa. Este efecto suele ser más pronunciado en el caso de los valores a largo plazo. No existe garantía de que los valores mencionados en este informe hayan formado o formen parte de una cartera de una cuenta en el momento en que reciba este informe o que los valores vendidos no se hayan vuelto a comprar. Los valores analizados no representan la cartera completa de una cuenta y, en conjunto, pueden representar únicamente un pequeño porcentaje de las tenencias de dicha cartera. No debe suponerse que las transacciones de valores o participaciones analizadas hayan sido o resulten rentables, o que las decisiones de inversión que tomemos en el futuro serán rentables o igualarán el rendimiento de la inversión de los valores examinados en este documento. Si se lo solicita, Cincinnati Asset Management proporcionará una lista de todas las recomendaciones de inversión realizadas durante el último año.
En nuestro sitio web se encuentran disponibles las divulgaciones adicionales sobre los riesgos materiales y los posibles beneficios de invertir en bonos corporativos: https://www.cambonds.com/disclosure-statements/
i Bloomberg, 30 de septiembre de 2026, “Paramount concluye la venta de deuda por 52,000 millones de dólares para financiar la adquisición de Warner”
ii Bloomberg, 1 de octubre de 2026, “Los operadores de bonos arremeten contra BofA y Citi mientras la deuda de Paramount se desploma”
iii Bloomberg, 6 de octubre de 2026, 14:42 EST, “Probabilidad mundial de la tasa de interés”